みずほWallet 電子マネーアプリ

アプリの仕様
- 更新日
- リリース日
- 2012/03/27
- ダウンロード数
- 1,000,000+
- 必要要件
- 9
- 価格
- Free
- 対象年齢
- 3 歳以上
スクリーンショット
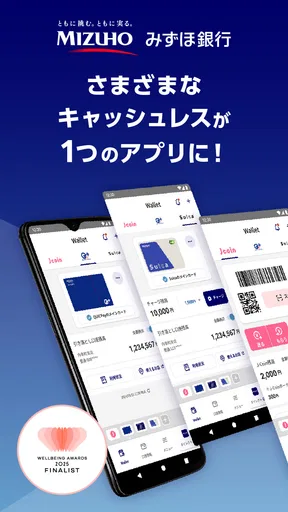
詳細
- 評価
- 4.05点満点中
- 728.00 件のレビュー
- バージョン
- 5.3.2
- デベロッパー
- みずほ銀行
分析: Norviv
銀行口座と電子マネーを別々に確認するのが面倒で、支払いのたびに残高を思い出そうとしてしまう人なら、みずほ銀行の「みずほWallet 電子マネーアプリ」は候補に入れやすいアプリです。私は、銀行アプリで口座だけを見る使い方と比べて、支払いに使うお金をひとつの画面で意識しやすい点に魅力を感じました。単なる残高確認アプリではなく、QUICPayやJ-Coin Payなどの電子マネー決済と、口座残高の管理を近い場所で扱えるのが特徴です。
一方で、すべての人にとって最良の財布になるわけではありません。普段から特定の決済サービスだけを使い、ポイントや加盟店特典を最優先する人は、専用アプリのほうが便利に感じる可能性があります。この記事では、実際に選ぶときに見るべき基準、日常で役立つ場面、他の選択肢が合うケース、乗り換え時の負担まで、私の使い手目線で整理します。
使うかどうかを決めるときに見るポイント
私なら、導入前に「普段の支払いを変えたい」のか、「口座残高を確認する習慣を作りたい」のかを分けて考えます。目的が決まると、最初に登録する決済手段も絞れて、使い始めの迷いを減らせます。次は、毎月続ける価値がどこから生まれるかを見ていきます。
口座と支払いを同じ流れで考えたいか
最初に考えたいのは、電子マネーだけを管理したいのか、それとも銀行口座とのつながりまで含めて家計を見たいのかです。みずほWalletは、みずほ銀行が開発するファイナンス分野のアプリで、口座残高と電子マネー決済を同じ財布の延長として扱いたい人に向いています。
たとえば、出勤前にコンビニで飲み物を買うとき、支払い方法を選ぶだけでなく、その日の口座残高も意識したい場合があります。現金、カード、電子マネーを完全に別管理すると、使った金額の感覚が薄れがちです。このアプリは、銀行口座を中心にお金の動きを確認したい人にとって、確認先を増やしにくいのが強みです。
反対に、複数の銀行や複数ブランドのカードを横断して家計管理したい人は、銀行系ウォレットだけでは物足りないかもしれません。ひとつの金融機関に支払いの軸を置くかどうかが、最初の分かれ目です。
決済の手軽さと管理のしやすさのどちらを重視するか
電子マネーアプリを選ぶとき、私は「レジで素早く払えるか」だけでなく、「あとで何に使ったかを思い出せるか」も見ます。みずほWalletは、カード発行をきっかけに電子マネー決済を利用できる構成なので、財布から現物カードを出す場面を減らしたい人には試しやすい設計です。
あなたへのおすすめ記事






ただし、決済アプリは便利になるほど、最初の登録や設定を丁寧に進める必要があります。銀行口座を使うアプリだからこそ、本人確認やカードに関する入力を急がず、登録後にどの支払い方法を主に使うかを決めておくのがおすすめです。最初からすべての機能を使おうとせず、日常の少額決済から始めると、操作に慣れやすくなります。
端末との相性を先に確認する
対応環境も判断材料です。現在のバージョンは5.3.2で、利用にはOS 9以上が必要です。比較的古い端末を長く使っている人は、インストール前にOSの条件を確認しておくと、登録途中で困る事態を避けられます。
年齢区分は3歳以上なので、表示上は幅広い年齢層が対象です。ただし、実際の利用では金融サービスとして、保護者が家族の端末や支払い方法を管理する場面と、本人が自分の口座を管理する場面では注意点が異なります。子どもの端末に入れればすぐ家族財布になる、という種類のアプリではありません。
数字だけでなく、自分の生活に合うかを見る
利用規模を見ると、無料アプリとして100万回以上インストールされ、平均評価は4.0です。評価は判断材料になりますが、私は数字だけで決めないようにしています。銀行口座との結び付きが自分の生活に役立つか、普段使う決済方法と合うかのほうが、毎日の満足度に直結するからです。
みずほ銀行を日常的に使っている人なら、支払いと口座確認を近づける意味があります。反対に、別の銀行を生活費の中心にしている人は、アプリを追加することで確認先が増える可能性があります。便利さを得る代わりに、管理対象を増やさないかを考えるのが大切です。
私が実際に便利だと感じた使い方
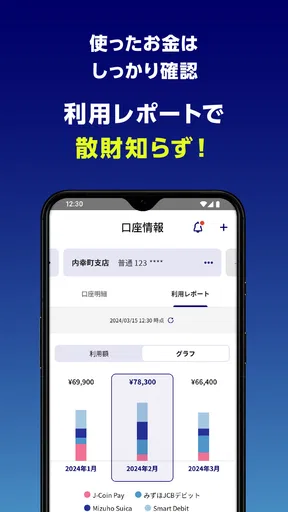
私なら、まず毎日の昼食やコンビニのような少額の支払いに使います。高額な買い物から始めるより、決済後に残高を確認する習慣を作りやすいからです。朝に残高を見て、昼に電子マネーで払い、夜にその日の支出を振り返る。この流れなら、アプリを単なる支払いボタンではなく、使い過ぎを防ぐ確認場所として活用できます。
もうひとつの使い方は、現金を持ち歩く量を減らしたいときです。財布の中の現金が少ない日に、口座残高と利用できる決済手段を確認できれば、ATMに寄るべきかを先に判断できます。これは派手な機能ではありませんが、忙しい日に「足りるかどうか分からないまま出かける」不安を減らしてくれます。
QUICPayやJ-Coin Payを使い分けるときの考え方
このアプリは、QUICPayやJ-Coin Payなど、性格の違う電子マネー決済を扱える点が目を引きます。私は、すべてを同じ感覚で使うのではなく、支払う場所や相手に応じて役割を分けるのがよいと思います。
店舗での素早い支払いを優先する日と、送金や別の電子的なやり取りを意識する日では、使いやすい方法が変わります。ひとつの手段に固定せず、アプリ内で自分がよく使う決済を中心に整理しておくと、レジ前で迷いにくくなります。逆に、使わない決済まで登録してしまうと、画面や残高の見方が複雑になるので、最初は必要なものだけに絞るのがコツです。
残高確認を習慣にするための小さな工夫
銀行アプリは、必要なときだけ開くものになりがちです。みずほWalletを支払い用に使うなら、決済するたびに残高を見るのではなく、朝と夜のどちらか一回を確認タイミングとして固定すると続けやすいです。確認回数を増やしすぎると疲れますが、まったく見ないと電子マネーの手軽さだけが残ってしまいます。
私が特におすすめしたいのは、給料日や生活費を移した直後に、今月使ってよい金額を自分の中で決めることです。アプリが自動的に家計を整えてくれると期待するより、口座残高を見るきっかけとして使うほうが現実的です。支払いの便利さと、使い過ぎを自分で確認する習慣を組み合わせることで、ウォレットとしての価値が出ます。
このアプリが強い場面と、別の選択肢が合う場面
私が選ぶ基準は、みずほ銀行の口座との近さが、日々の支払いを楽にするかどうかです。決済手段を増やすこと自体が目的なら、普段よく使うブランドやサービスに合わせた専用アプリのほうが自然な場合もあります。ここからは、習慣として残りやすい使い方と、別の選択肢へ切り替えたほうがよい状況を具体的に考えます。
みずほ銀行を生活の中心にしている人には自然
みずほ銀行の口座を生活費の中心にしている人にとって、みずほWalletは導入理由を作りやすいアプリです。銀行アプリ、カード、決済アプリを完全に別々に扱うより、みずほ関連の支払いをひとつの流れに寄せられるからです。口座残高を確認してから支払い方法を選ぶ、という行動が自然になります。
特に、現金から電子決済へ移行したいものの、残高管理が不安な人に向いています。電子マネーは支払いが速い反面、現金のように財布から減っていく感覚が弱くなります。口座との距離が近いこのアプリなら、支払いの便利さだけでなく、資金の出どころも意識しやすいです。
専用決済アプリが勝つケース
一方で、特定の決済ブランドを毎日使い、そのサービス内のキャンペーンやポイント、利用履歴を最優先する人は、専用アプリを選んだほうが満足しやすいでしょう。みずほWalletの価値は、みずほ銀行の口座と電子マネーをまとめて扱うことにあります。決済だけを極限まで便利にしたい人にとっては、銀行との連携が余分に感じられることもあります。
複数の銀行口座をまとめて見たい人には、銀行横断型の家計管理アプリが合う場合もあります。家賃、給与、カード引き落とし、貯蓄を複数金融機関に分けているなら、ひとつの銀行に寄せるより全体を見渡せる仕組みのほうが判断しやすいからです。ただし、その場合は決済の実行と家計の一覧が別になることがあります。どちらを優先するかで選択は変わります。
クレジットカード中心の人が感じやすい違い
カードの後払いを中心にしている人は、電子マネーと口座残高を近くで見る使い方に慣れるまで、少し感覚が違うかもしれません。クレジットカードは支払いをまとめて後から確認するのが得意ですが、ウォレット型の利用では、その場の残高や利用可能な資金を意識しやすくなります。
これは優劣ではなく、家計の管理方法の違いです。月末にまとめて確認したい人にはカードの明細が便利ですし、日々の支出をその都度把握したい人には電子マネーと口座の組み合わせが向いています。私は、固定費はカード、日常の細かな支払いはウォレットというように役割を分けると、管理しやすいと感じます。
乗り換え前に考える「見えない負担」
無料で使える点は始めやすさにつながりますが、乗り換えにはお金以外の負担があります。まず、登録やカード発行に関する手続きを進め、普段使う決済方法を覚える必要があります。次に、これまで使っていたアプリの履歴や残高確認の習慣を、どこで行うか決めなければなりません。
私は、いきなり以前の決済手段をすべてやめるのではなく、1週間ほど並行して使い、レジでの操作と残高確認に無理がないかを見る方法をすすめます。特に、通勤途中の店舗、オンライン以外の実店舗、家族との支払いなど、自分がよく使う場面で試すことが重要です。使いたい場所で迷うなら、乗り換えのメリットは小さくなります。
また、端末を買い替える予定がある人は、移行のタイミングを急がないほうがよいでしょう。金融系アプリは、一般的なゲームや動画アプリよりも、再設定を慎重に扱いたい分野です。新しい端末でログインできる状態を確認してから、古い端末側の利用を整理するほうが安心です。
向いている人、見送ったほうがよい人
私が特におすすめしたいのは、みずほ銀行を主な口座として使い、現金を減らしながら支払いと残高を近い場所で管理したい人です。電子マネーを試したいけれど、決済専用アプリを増やしたくない人にも合います。無料で始められるため、日常の少額支払いから試す判断もしやすいです。
逆に、みずほ銀行をほとんど使わない人、複数銀行を一括管理したい人、決済ブランド独自の特典を最優先する人は、別の選択肢を先に検討したほうがよいでしょう。電子マネーを一度も使う予定がなく、口座残高を見るだけなら、通常の銀行アプリで目的を満たせる可能性もあります。
私の結論
みずほWallet 電子マネーアプリは、みずほ銀行の口座を軸に、日々の支払いを電子化したい人へ向く実用的なウォレットです。私が評価したいのは、支払いの速さだけでなく、口座残高を意識しながら電子マネーを使える点です。QUICPayやJ-Coin Payなどを生活の場面に合わせて使い分けたい人にも、ひとつの入口として分かりやすいでしょう。
ただし、決済の特典だけを追いかける人や、銀行をまたいだ家計全体の把握を求める人には、より専門的なアプリが合う場合があります。私なら、みずほ銀行を普段使いしているなら無料で試し、まずはコンビニや昼食などの少額支払いで操作と残高管理を確認します。そのうえで、毎日の財布として無理なく続けられるなら、通常の銀行アプリより一歩進んだ使い方ができるアプリだと判断します。
開発元はみずほ銀行で、2012年3月27日に登場してから更新を重ねています。現在のバージョンは5.3.2です。長く使う金融アプリでは、機能の多さだけでなく、自分が毎日迷わず開けるかが重要です。口座と電子マネーを同じ生活動線で管理したい人には、試す価値のある無料アプリだと、私はおすすめできます。
よくある質問
01みずほWalletとは、どのようなアプリですか?
みずほWalletは、みずほ銀行の口座や対応する決済サービスと連携して、スマートフォンで支払いを管理できる電子マネー・キャッシュレス決済アプリです。対応する端末では、カード情報の登録、店舗でのタッチ決済、利用履歴の確認などをまとめて行えます。ただし、利用できる機能や決済方式は、端末、登録するカード、口座の種類によって異なるため、ダウンロード前に対応条件を確認しておくと安心です。
02利用するには、みずほ銀行の口座やキャッシュカードが必要ですか?
みずほWalletの機能によって、必要な登録情報は異なります。みずほ銀行口座との連携を利用する場合は、対象となる普通預金口座やキャッシュカード、本人確認情報などが求められることがあります。また、デビットカードやクレジットカード、電子マネーなどを登録する場合も、カードの種類や発行会社による条件があります。すべての銀行口座やカードが利用できるわけではないため、申し込み前に公式の対応サービスを確認してください。
03どのスマートフォンで利用できますか?
みずほWalletは、対応するAndroidスマートフォンまたはiPhoneで利用できますが、OSのバージョン、端末の機種、NFCやおサイフケータイなどの機能によって利用可否が変わります。特にAndroidでは、おサイフケータイ対応端末が必要となる決済機能がある一方、iPhoneでは対応するAppleの決済環境が前提になる場合があります。古い端末や一部の海外モデルでは正常に使えない可能性があるため、インストール前に公式の動作環境を確認しましょう。
04みずほWalletで店舗の支払いをする方法は?
対応する決済サービスを登録した後、店舗の端末にスマートフォンをかざして支払う方式が基本です。利用時には、端末のロック解除、アプリの起動、認証操作などが必要になる場合があります。店舗側が対応しているブランドや電子マネーの種類によって、使える場所は異なります。通信環境が必要な操作もあるため、初回登録を済ませ、実際の利用前に少額の支払いで操作方法を確認しておくとスムーズです。
05安全性や紛失時の対策は十分ですか?
みずほWalletでは、端末の画面ロックや生体認証、アプリのログイン認証などを利用して、第三者による不正利用を防ぐ仕組みが用意されています。ただし、スマートフォンを紛失した場合や不審な利用履歴を見つけた場合は、端末の遠隔ロック、カードや口座の利用停止、銀行への連絡などを速やかに行う必要があります。暗証番号や認証コードを他人に伝えず、OSとアプリを常に最新状態に保つことも重要です。
ユーザーレビュー
4.05点満点中
728.00 件のレビュー
- 5個の星46%
- 4個の星26%
- 3個の星15%
- 2個の星4%
- 1個の星9%


